来源:妙投APP配资
在线股票配资作者 | 刘国辉
长期居银行股乃至整个A股市值第一的工商银行,这两年有点招架不住了。
近五年来看,在银行股中,工商银行凭借体量上的优势,长时间里一直是稳稳居首的。不过自2025年以来,工商银行(以下简称“工行”)市值相继被农业银行、建设银行(以下分别简称“农行”、“建行”)挑战。
2025年9月,农行凭借强劲的股价表现,总市值超过工行,一度登顶A股市值榜首。进入2026年,此前涨幅较大的农行出现回调,建行则接棒上涨,并于5月超过工行,登顶A股市值榜首。
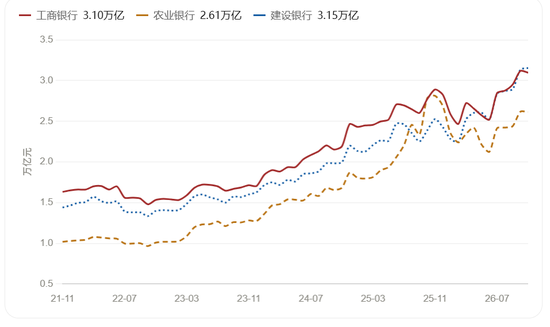
今年三季度科技股退潮后,工行王者归来,超越长鑫科技,重新成为A股市值第一。但好景不长,三季报披露后,建行再次反超工行,登顶A股。
从资产规模、营收与利润情况来看,工行依然是银行业无可辩驳的第一。但为什么它在市值上却接连受到挑战?
从近几年的数据看,工行相对于建行、农行的规模领先在逐渐缩小,农行有着更凶猛的资产扩张速度,正在对工行资产规模龙头地位形成冲击。建行资产规模增长与工行相似,但有着更高的单位资产盈利能力,营收与净利润指标在逼近工行。
在这种形势下,工行能否稳住行业老大的位置?
为何工行会丢掉市值第一?
一个重要原因是,“宇宙行”的增长有点慢了。
从规模来看,工行依然是无可辩驳的老大。截至今年三季度末,工行资产规模57.82万亿,前三季度营收6959.47亿元,净利润2856.4亿元,都是行业首位。
但它的领先优势正在缩小。
农行总资产已达到52.12万亿元,相当于工行的90%;建行虽然资产规模只有工行的84%,但营收和净利润已分别达到工行的92%和96%。
从这几组数据也能看出三家大行的特点。
工行规模最大,但单位资产规模带来的营收与利润不及建行,但又优于农行。建行相比之下,单位资产规模带来的业绩最高。农行特点是资产规模增速快,此前还是第三大行,最近几年里扩张凶猛,超越了建行,但单位资产规模带来的营收与利润在三家大行中最弱。
另外也可以看到,工行依旧保持规模领先,但优势在减小。资产规模上,农行已经达到工行的九成。在营收和净利润方面,建行距离工行已经不远。
元股证券:ygzq.hk如果用长周期来看,这种变化更为明显。
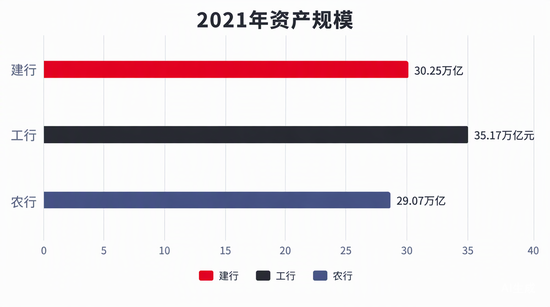
2021年建行资产规模30.25万亿,是工行35.17万亿元的86%;营收8242.46亿元,是工行9427.62亿元的87%,净利润3025.13亿元,是工行3483.38亿元的87%;2021年农行资产规模29.07万亿,是工行的83%;营收7199.15亿元,是工行的76%,净利润2411.83亿元,是工行的80%。
近六年时间里,农行资产规模和经营业绩增长迅速,与工行的差距明显缩小。资产规模从工行的约80%提升至90%,营收和净利润占工行的比例,也分别从76%和80%提升至89%和83%。
相比之下,建行在资产规模上对工行的追赶并不明显,但营收和净利润增长更快。两项指标占工行的比例,分别从87%提升至92%和96%,尤其是净利润,已经十分接近工行。
这样看来,这几年里,建行和农行相对于工行的资产、营收、净利润规模显著缩小。
工行在净利润规模优势被农行和建行缩小的同时,因为成长性相对较弱,估值也相对更为便宜。截至11月5日,工行PB估值0.75倍,农行和建行分别达到0.89和0.83倍。
工行的规模优势在这几年里被显著缩短,本身就已说明了增长性不及农行和建行。从绝对增长速度来看,也是如此。
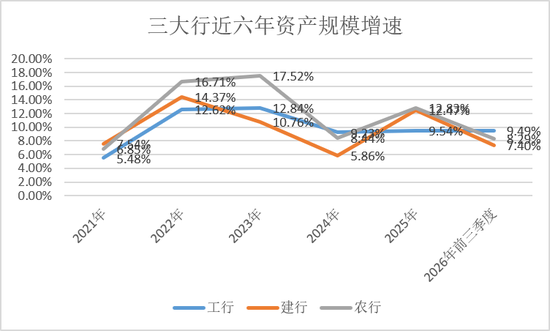
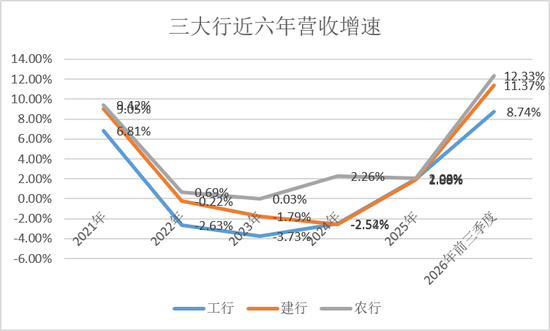
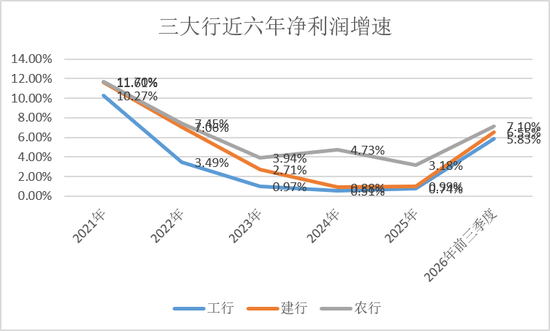
2021年至2025年,工行资产规模、营收与净利润分别增长了52%、-11%、5.8%,而建行三大指标的增速分别为51%、-7.6%、12%,农行三大指标增速分别为68%、0.7%、21%。可以看出,农行五年来增速全面领先,建行资产规模增速与工行接近,但营收与净利润增速均明显好于工行。
今年前三季度,工行资产规模增速领先于建行和农行,但营收与净利润增长依然不及建行和农行。工行营收与净利润分别增长8.74%和5.83%,而建行分别增长了11.37%和6.55%,农行分别增长了12.33%和7.1%。
因此对比下来,工行资产扩张带来的业绩增长相对较弱。
从资产质量上来看,三家大行大差不差,都是不良率随着资产规模的增长有小幅下降,但不良资产总额在增长。截至2026年三季度末,工行和建行不良贷款率均为1.29%,农行为1.23%。
但在拨备覆盖率上,工行仅为211.64%,低于建行的233.21%和农行的289.13%,风险缓冲相对较薄。建行和农行都比工行血更厚。
这样来看,工行的业绩增长不及建行与农行,资产质量又差距不大,拨备厚度又不及建行和农行,工行的估值就很难超越建行与农行。另一方面建行与农行的利润水平又在逐步逼近工行,工行的市值老大位置,自然不太容易坐稳。
建行靠息差,农行靠扩表,工行慢在哪里?
工行的业绩增速为什么不及建行和农行?
问题不完全出在资产扩张上。
2021年至2025年,工行总资产增长52%,虽然低于农行的68%,但略高于建行的51%和中行的43%,在四大行中排名第二,增速也明显高于招行、兴业银行、中信银行等头部股份行。
这一点并不难理解。过去几年,国有大行承担着支持实体经济、扩大信贷投放的重要任务。作为资产规模最大的银行,工行并没有放慢扩张步伐,只是农行增长得更快。
非息收入也难以完全解释三家银行的差异。近几年,工行与建行的手续费及佣金收入规模相近,银行卡、金融产品代销、投行等业务每年贡献的收入均在1100亿元左右。金融投资相关收入虽有波动,但工行总体上也不逊于建行,部分年份甚至高出约200亿元。
相比之下,农行的非息业务规模相对较小,近年来手续费及佣金收入维持在800亿元左右,金融投资业务规模也低于工行和建行。
在资产规模增长还算不错、非息还略有优势的情况下,工行业绩增长不佳,更多是净息差的因素。
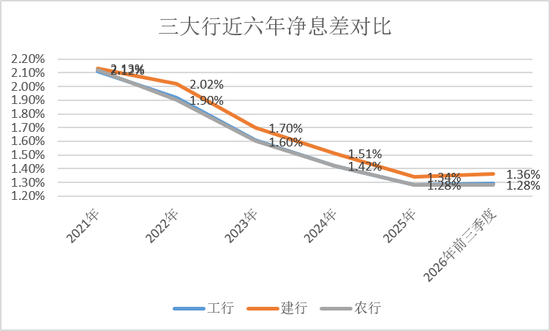
对比显示,工行净息差在最近几年里一直低于建行,因此在资产规模扩张幅度相近的情况下,建行营收与净利润增长均好于工行,逐步逼近工行。农行在多数年份里与工行非常接近,在农行资产规模扩张明显高于工行的情况下,工行的业绩增长自然也不及农行。
为什么工行的净息差相对较弱?
这几年大行都要降费支持实体经济,并没有区别。工行相对较低的净息差,还要去资产负债结构上找。
2026年半年报数据显示,工行、建行、农行的生息资产收益率分别为2.49%、2.54%和2.52%,计息负债成本率分别为1.32%、1.28%和1.33%。工行的资产收益率在三家银行中最低,负债成本又高于建行,两端都没有明显优势。
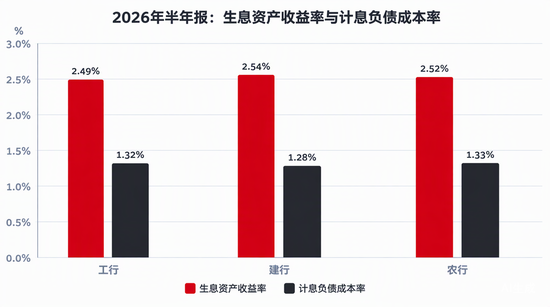
先看资产端。
工行的信贷长期以对公为主,收益率较高的零售信贷占比在三家大行中一直最低。2021年至2026年前三季度,工行对公占比从59%升到了62.44%,零售贷款从38.44%下降到27.73%。
同一时期相比之下,零售业务较强的建行,对公是从55.46%升到59.99%,零售从42.52%降到30.97%。农行对公则是从55.88%升到58.36%,零售从41.65%降到32.85%。
对比来看,建行长周期内保持着较高的零售规模,此前高度依赖对公的农行,保持了零售贷款的增长,如今个贷规模已经超越建行,成为个贷规模最高的银行。
而工行零售贷款增长较少,占比持续下降,且零售贷款中相对低收益的房贷占比高,收益率高同时风险也较高的个人经营贷、信用卡应收账款,规模都低于农行,影响了资产收益率。
零售业务中,建行一直保持着以住房贷款为主的结构,工行和农行显然在个人经营贷上做增量,截至上半年,农行个人经营贷3.3万亿,工行2万亿,建行不到1万亿。
对公贷款结构中,工行与农行相似,以基建等政信类项目为主,包括租赁和商业服务业,水利环境和公共设施管理业,交通仓储和邮政业,电力热力燃气与水生产业,在对公中占比合计58%左右。相对来说建行这几大产业对公贷款合计占比约50%左右。这类项目风险较低,同时收益率也较低。
因此,工行的贷款结构中,对公盘子更大,大量投放央企、大型基建、制造业龙头贷款。这类客户议价能力极强,贷款定价压得很低,是大行里对公贷款收益率最低的一档资产,整体上拉低了资产收益水平。
再来看负债端。
工行是很多政府部门、大型企业的主办行,零售客群也比较丰富,但活期存款占比不及建行,这是其存款成本不及建行的重要原因。
Wind数据显示,2026年上半年,工行和农行的活期存款占比均在38%左右,而建行达到40%。虽然只相差两个百分点,但对于存款规模高达数十万亿元的国有大行来说,这种结构差异也会影响整体负债成本。
为什么工行拥有如此庞大的客户基础,活期存款占比却不及建行?
一个可能的原因是客户结构不同。
工行是众多大型央国企的重要结算银行,在能源、制造、交通等领域拥有庞大的企业客户群体。但这些大型企业普遍实行集中资金管理,虽然资金结算规模很大,却不一定能形成同等规模的低成本活期存款。
一方面,企业资金往往集中归集、统一调配,闲置资金可能很快转为定期存款、理财或其他投资;另一方面,大型企业对存款收益率的议价能力较强,也会提高银行留住资金的成本。
相比之下,建行在零售客户交易和资金沉淀方面具有一定优势。截至今年上半年,建行借记卡发卡量达到12.72亿张,高于工行的11.96亿张;借记卡消费交易额为11.85万亿元,也高于工行的9.26万亿元。
这些数据虽然不能直接代表活期存款规模,但至少反映出建行在零售客户覆盖和交易活跃度方面的优势,有助于其沉淀相对稳定的低成本资金。
此外,工行的同业负债占比略高于建行。相比核心存款,这类负债通常对市场利率变化更为敏感,也可能在一定程度上抬高整体资金成本。

因此,工行的负债端虽然规模庞大,但在低成本存款结构上并不占优,这也是其计息负债成本率高于建行的一个重要原因。
综合资产和负债两端来看,工行的问题在于,规模优势没有完全转化为盈利效率优势。
工行在资产规模占优的情况下,营收和净利润反而被建行逐渐逼近。工行的资产结构、负债结构与农行非常相似,但农行资产规模扩张较快,工行更稳,因此从业绩上来说,农行也在逐渐缩短与工行的差距。
工行还能守住银行老大的位置吗?
从市值表现来看,三家国有大行已经开始轮流坐庄。
近年来农行凭借较快的业绩增长和强劲的股价表现,一度超越工行,登顶A股市值榜首。但在连续三年上涨后,农行今年出现调整,年内涨幅一度排在42家上市银行中的倒数第二。不过在经过调整后,农行股价自7月以来启动,上涨明显,已经摆脱了股价涨幅靠后的位置。截至11月5日,总市值达到2.54万亿。
今年表现更突出的是建行。截至11月5日,建行年内上涨约28%,在42家上市银行中排名第三,总市值达到3.05万亿元。相比之下,工行年内涨幅约10%,总市值2.98万亿元,虽然曾短暂重回A股市值第一,但随后又被建行反超。
妙投此前的文章中也提到过,中长期来看,在银行业整体净息差承压、信贷需求分化的大环境下,从业绩增长率到市值,工行、建行、农行彼此的位次轮动或将成为常态。
接下来也会维持这样的趋势。
工行依然有体量优势和相对低估值优势,农行依然握有最强增速的优势,建行则有三大行中最强单位资产盈利能力的优势。市值老大的位置三者都很难坐稳,更多情况下会是风水流轮转。
除了市值的变化,更令人关注的是,工行在资产规模、营收、净利润这三大基本面指标上,能保持住行业龙头位置吗?
基本面上,农行将继续保持在资产规模层面对工行的追赶,建行则继续在营收与净利润指标上追赶工行,短期内,建行与农行还难以超越工行。
资产规模是工行最后的铁王座,因为它既是政策任务(大行扩表支持实体),也是工行主动维持的压舱石,是农行和建行难以突破的堡垒。
截止今年三季度末,工行总资产达到57.82 万亿,建行为48.73万亿(差 15.7%),农行为 52.12 万亿(差 9.9%)。即使按原来的节奏判断,建行追工行资产,差距 15.7%,且增速更慢 ,很难超越。农行追工行资产,目前差距 9.9%,增速略快,又拉不开差距,长周期内有机会逐步接近。
关键是工行的资产增速并不慢,近五年里略高于建行,低于农行。
今年以来,工行资产扩张保持较高增长,同比增速9.49%,开始高于农行的8.29%,建行的7.4%,扭转了2025年增速不及建行与农行的局面。本就有体量差距,如果工行再发力,即使农行继续保持较高增长,也难以超越。
如果资产规模增长能够稳住,工行的净息差又开始显现回升势头,与农行在净息差上保持相近的水平,则农行在营收与净利润上更加难以超越工行。
对于工行的营收与净利润规模有一定冲击的是建行。建行保持着比较好的息差优势,如果工行不能在资产规模增长上持续更快增长,实现以量补价,面对建行的单位资产盈利优势,是有一定压力的。如果业务结构与宏观环境没有大的变化,建行有可能用几年的时间,在净利润上逼近甚至小幅超过工行。
当然这一过程中变数也会很多,首先,净息差不能再来一轮单边下行。如果存款重定价红利吃完、贷款定价继续卷,所有大行营收增速都会疲软,工行规模大的惯性反而会更能扛。
其次工行也会在信贷结构与资产配置上做一些应对,来稳住乃至提升息差水平,从而维持业绩水平。
比如可以在资产端向制造业、科创、供应链、跨境信贷倾斜,改善生息资产收益;负债端依托司库和现金管理改造央企资金沉淀逻辑,压降计息负债成本;同时把托管、跨境投行、养老金财富这些建行相对薄弱的非息业务作为增长主力,依靠轻资本中间业务形成增量,对冲净息差的相对劣势。
总体来看,建行净利润已达到工行的96%,且拨备更厚、零售业务基础较为扎实;农行则凭借更快的资产扩张和个人经营贷等业务的增长,不断缩小与工行的差距。且从拨备的角度看,农行和建行未来释放利润的空间都比工行大。
相比之下,工行虽然仍有规模优势,但在盈利效率和增长速度上并不占优。
面对建行、农行的追赶,工行短期内可以通过优化资产负债结构、稳定净息差、拓展非息收入,守住现有的盈利优势。但从长期来看,工行要重新拉开与建行、农行的差距,还需要在对公综合服务、国际化等差异化优势上形成足够大的增量贡献。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:张文 配资
元股证券在线-专业版入口提示:本文来自互联网,不代表本网站观点。