10月15日早盘,受隔夜美股及日韩股市重挫影响,A股三大指数大幅低开后低位震荡,全市场仅500余股飘红。
盘面上,AI硬件方向再度大幅调整,存储、光通信、AI芯片、MLCC板块领跌,中际旭创半日成交约120亿元居市场首位,股价大跌5.3%,新易盛重挫7.5%,成交额近百亿,天孚通信跌近4%,长鑫科技、寒武纪、澜起科技、海光信息、亨通光电、东山精密等巨头均大幅走低。
通胀、战火与新规
今日全球股市的再度深跌,源于最新出炉的一项重磅数据。
美国劳工统计局10月14日公布,9月CPI同比上涨3.7%,高于市场预期的3.6%和前值的3.4%,创五个月最大涨幅;核心CPI同比上涨2.6%,同样超市场预期。
数据公布后,市场对美联储的加息预期大幅重定价,美债收益率亦全线拉升。
其次是中东局势的持续升级。
一边是沙特与也门胡塞武装的互袭愈演愈烈,双方的打击目标也更多地指向能源设施;另一边,24小时内,已有两艘货船在霍尔木兹海峡遭袭沉没。地缘风险推升油价,而高油价又反过来进一步强化通胀预期,最终也是加息预期的升温。
此外,公募“宽基窄投”新规近日公开征求意见,短期对半导体、电子等高拥挤方向也可能会形成潜在抛压。
三个正面因素
当然,市场也并非全无支撑。首先是大资金持续进场。东方财富Choice数据显示,截至昨日,股票型ETF已连续8个交易日“净流入”,累计净申购金额达940亿元。
 元股证券:ygzq.hk
今日,宽基ETF也在持续“吸金”:创业板ETF易方达半日成交近57亿元,已接近昨日全天(63.71亿元);科创50ETF华夏成交额亦超51亿元,昨日全天为60.37亿元;沪深300ETF华泰柏瑞、科创半导体ETF华夏、A500ETF南方成交额均超30亿元。
分析认为,宽基ETF再度放量,或许也证明大资金在市场深度调整中,逢低布局的意愿仍未减。
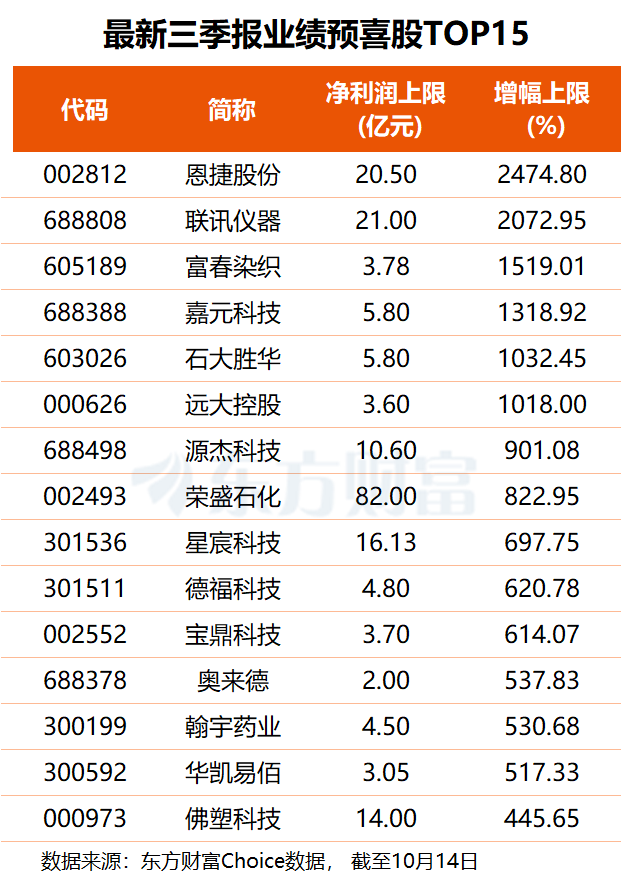
与此同时,A股三季报预增潮仍在持续。
东方财富Choice数据显示,截至昨日,本周已有79家上市公司披露三季报业绩预告,其中66股业绩预喜(含扭亏,下同),占比高达83.54%。
联讯仪器、富春染织、嘉元科技等多股净利增幅上限均在10倍以上,多达42股前三季度净利均有望翻倍增长(以增幅上限计算)。
就行业层面来看,ASML三季报大超预期,客户已开始接洽2029年甚至2030年的远期订单,证明AI驱动的设备需求依旧强劲。Anthropic三季度实现调整后盈利,与此前OpenAI的营收“鬼故事”形成对冲,也侧面说明头部AI公司的商业化兑现仍在轨道上。
两个问题待解
A股走势与如何应对,成为投资者关注的两大问题。
综合市场观点,关于A股后市,多数券商机构认为将“震荡与结构分化”。
中信建投指出,节后调整的根本原因是市场处于杠杆结构调整期,叠加海外流动性紧缩与中东地缘扰动,风险偏好持续承压;但积极信号已开始累积——国内稳市机制就位、科技板块业绩保持景气,若宏观扰动减轻叠加三季报业绩验证,市场预期有望扭转。
国泰海通认为,当前处于“转型牛”的休整期,有关新规或进一步提升险资对红利资产的配置意愿。华泰证券也提醒,高油价下,全球利率上行趋势对估值分母端的压制仍存,建议规避纯题材、高估值品种,沿盈利、低拥挤与低波动方向再平衡。
关于投资者应对,“哑铃策略”成为最集中的机构建议。中金公司表示,“科技+红利”的哑铃型配置结构重视程度有望提升——科技端关注产业趋势明确、具备盈利兑现能力的企业,红利端则建议关注盈利与现金流稳定的企业。

(文章来源:东方财富研究中心)证券配资
元股证券在线-专业版入口提示:本文来自互联网,不代表本网站观点。